Desde el 1 de enero de 2026, el mecanismo de ajuste en frontera por carbono (MACF), conocido como CBAM en inglés, ha entrado en su régimen definitivo.
Esta regulación europea afecta a determinadas mercancías importadas de países situados fuera de la Unión Europea, en particular el acero, el aluminio y el cemento.
Para las empresas afectadas, conlleva nuevas obligaciones en materia de seguimiento y declaración de las emisiones de carbono, y de compra de certificados a partir de 2027.
¿Qué productos están afectados? ¿Cómo funciona el umbral de 50 toneladas? ¿Y qué trámites deben anticipar los importadores?
¿Qué es el MACF/CBAM?
El mecanismo de ajuste en frontera por carbono tiene como objetivo aplicar a las importaciones afectadas un coste de carbono comparable al que soportan los productores europeos sujetos al régimen de comercio de derechos de emisión (RCDE-UE).
Su objetivo es limitar los riesgos de «fuga de carbono». Este fenómeno se produce cuando las empresas deslocalizan su producción hacia países con restricciones medioambientales menos estrictas, o cuando las importaciones sustituyen a productos fabricados en Europa bajo condiciones reglamentarias más exigentes.
El MACF tiene en cuenta, por tanto, las emisiones de gases de efecto invernadero generadas durante la fabricación de determinadas mercancías.
A diferencia de un arancel aduanero clásico, el MACF no se aplica automáticamente a todas las importaciones. Su ámbito de aplicación depende del tipo de producto y de su clasificación aduanera.
¿Qué productos importados están afectados en 2026?
El MACF cubre actualmente determinadas mercancías pertenecientes a seis sectores:
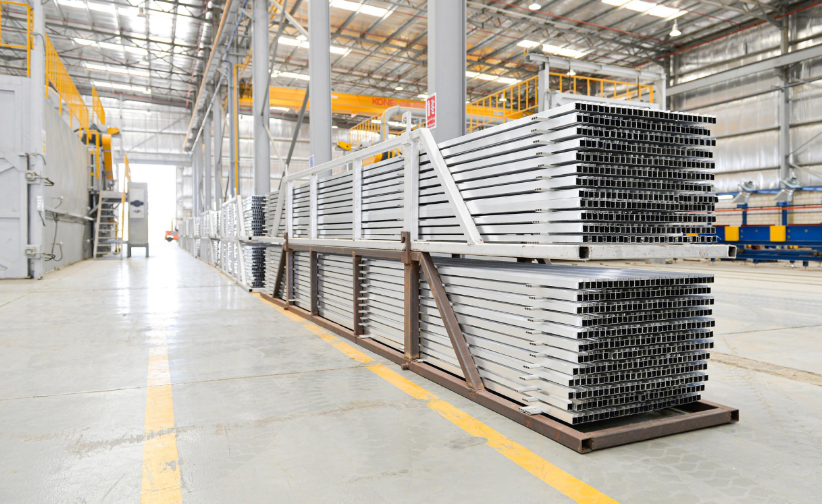
Hierro y acero: productos siderúrgicos y determinados artículos transformados.
Aluminio: aluminio bruto y determinados productos derivados.
Cemento: varias categorías de cemento.
Fertilizantes: determinados fertilizantes y productos asociados.
Hidrógeno.
Electricidad.
Atención: no todos los productos que contienen estas materias están automáticamente afectados.
Por ejemplo, un mueble con una estructura metálica no está necesariamente sujeto al MACF. En cambio, determinados perfiles de aluminio o artículos de acero pueden entrar en el ámbito de aplicación de la regulación.
El criterio determinante es el código de la nomenclatura combinada (NC) utilizado para identificar la mercancía en la importación.
Antes de realizar un pedido, el importador debe verificar si el código aduanero de su producto figura entre los contemplados por la regulación.
Qué cambia con el régimen definitivo del MACF
Entre octubre de 2023 y diciembre de 2025, el MACF funcionó según un régimen transitorio, dedicado principalmente a la declaración de las emisiones asociadas a las mercancías importadas.
Desde enero de 2026, el régimen definitivo introduce nuevas obligaciones para las empresas afectadas.
El umbral anual de 50 toneladas
La regulación prevé una exención para los importadores cuya masa neta acumulada de mercancías MACF afectadas no supere 50 toneladas por año civil.
Este umbral se evalúa sobre el conjunto de las importaciones de la empresa afectadas por esta regla, y no pedido por pedido.
No obstante, existen dos excepciones: la electricidad y el hidrógeno no se benefician de esta exención.
Una empresa que realiza varios pedidos pequeños debe, por tanto, seguir atentamente sus volúmenes de importación. Si el total anual supera las 50 toneladas de mercancías cubiertas por el dispositivo, debe cumplir las obligaciones previstas por el régimen definitivo.
El estatus de declarante MACF autorizado
Las empresas sujetas al dispositivo deben disponer del estatus de declarante MACF autorizado, o, según su situación, recurrir a un representante aduanero indirecto que disponga de esta autorización.
El estatus es expedido por la autoridad competente del Estado miembro correspondiente.
Este trámite es indispensable para poder continuar las importaciones que entran en el ámbito del régimen definitivo.
Los primeros plazos en 2027
Los certificados MACF se comercializarán a partir de febrero de 2027, incluso para cubrir las emisiones de las mercancías importadas en 2026.
Los primeros declarantes afectados deberán presentar su declaración anual y restituir los certificados correspondientes a más tardar el 30 de septiembre de 2027.
Esta declaración versará, en particular, sobre las cantidades importadas, las emisiones incorporadas en los productos y los ajustes previstos por la regulación.
¿Qué impacto tiene en el coste de las importaciones?
El MACF puede conllevar gastos adicionales para los importadores afectados.
A diferencia de los derechos de aduana, su coste no depende directamente del valor de las mercancías. Se basa principalmente en las emisiones de carbono generadas durante su fabricación y el precio de los certificados MACF.
Varios factores intervienen en el cálculo:
Las cantidades importadas;
Las emisiones asociadas a su fabricación;
El precio de los certificados MACF;
Los ajustes relacionados con los derechos gratuitos concedidos a los productores europeos;
El precio del carbono eventualmente ya abonado en el país de producción.
El precio de los certificados está vinculado al de los derechos en el mercado europeo de carbono. Para las emisiones asociadas a las importaciones de 2026, la referencia se calcula sobre la base de una media trimestral.
Por lo tanto, no existe una tasa MACF única aplicable a todas las importaciones.
Dos fabricantes que ofrecen productos comparables pueden presentar niveles de emisiones muy diferentes y, por tanto, generar costes MACF diferentes.
Para evaluar correctamente la rentabilidad de un pedido, resulta esencial integrar este coste regulatorio en el coste global de la importación.
Este análisis también debe realizarse en paralelo a la comparación de las condiciones comerciales. Nuestro artículo sobre los principales Incoterms explica cómo distinguir los gastos y responsabilidades previstos en las ofertas EXW, FOB, CIF o DAP.
¿Qué información solicitar a los proveedores en Asia?
Para cualquier mercancía que entre en el ámbito del MACF, el importador debe poder obtener de su proveedor la información necesaria para el seguimiento y la declaración de las emisiones.
El importador debe verificar en particular:
1. La identidad del fabricante y del sitio de producción. Una sociedad comercial puede vender productos fabricados por otra empresa. Por lo tanto, es importante identificar con precisión la fábrica y la instalación industrial en el origen de la producción.
2. La clasificación aduanera. El código NC permite determinar si la mercancía entra en el ámbito de aplicación del MACF.
3. Las cantidades previstas. El peso neto de las mercancías debe ser seguido para controlar el respeto del umbral anual de 50 toneladas.
4. Las emisiones incorporadas. Según las reglas aplicables, las declaraciones pueden basarse en los valores por defecto publicados por la Comisión Europea o en datos reales verificados.
5. Los justificantes de un precio del carbono ya abonado. Pueden ser necesarios para beneficiarse de las deducciones previstas por el dispositivo.
Atención: una simple declaración del proveedor que afirme que su producción es «baja en carbono» no constituye una prueba suficiente.
La capacidad de proporcionar información fiable y trazable se convierte, por tanto, en un criterio adicional en la selección de los socios industriales.
Para comprender por qué es importante conocer al fabricante real de los productos que se importan, consulte nuestra comparación entre fábrica y sociedad de trading.
Ejemplo concreto: importar perfiles de aluminio desde China
Tomemos el caso ficticio de una empresa francesa que importa perfiles de aluminio de un fabricante chino.
Prevé comprar 65 toneladas de mercancías en 2026.
Si los códigos aduaneros de los perfiles están sujetos al MACF y no se aplica ninguna otra exención, su volumen anual supera el umbral reglamentario.
La empresa debe entonces:
Disponer del estatus de declarante requerido;
Identificar con precisión la fábrica que fabrica los perfiles;
Recopilar los datos necesarios para el cálculo de las emisiones;
Preparar su declaración anual;
Anticipar la compra de los certificados MACF en 2027.
Por el contrario, si los códigos aduaneros de las mercancías importadas no figuran entre los cubiertos por el dispositivo, su composición de aluminio no basta para someterlos al MACF.
Este ejemplo ilustra la importancia de verificar la clasificación aduanera antes de evaluar el coste regulatorio de una importación.
No se trata aquí de un cálculo de coste real: este dependería en particular de las emisiones declaradas y de los diferentes ajustes aplicables.
¿Cómo preparar las importaciones para 2027?
Las empresas afectadas tienen todo el interés en anticipar estas nuevas obligaciones desde la preparación de sus pedidos.
Cinco acciones son prioritarias:
1. Identificar los productos afectados.
Verificar los códigos aduaneros de cada referencia importada para determinar si entra en el ámbito del MACF.
2. Seguir los volúmenes anuales.
Centralizar las cantidades importadas para controlar el respeto del umbral reglamentario de 50 toneladas.
3. Clarificar las responsabilidades.
Determinar quién interviene como importador, declarante MACF o representante aduanero indirecto.
4. Recopilar los datos de las fábricas.
Anticipar los intercambios con los fabricantes en relación con sus instalaciones industriales, las emisiones generadas y los justificantes necesarios.
5. Preparar los plazos de 2027.
Integrar las declaraciones y la compra de los certificados en el seguimiento administrativo y financiero de la empresa.
Estos trámites complementan las etapas habituales del abastecimiento industrial, sin sustituir los demás controles necesarios.
Las inspecciones de calidad antes del envío, por ejemplo, permiten verificar la conformidad de los productos fabricados. El MACF se refiere principalmente a las emisiones incorporadas en las mercancías y a las obligaciones declarativas asociadas.
Conclusión: anticipar el MACF desde la preparación de las compras
Con su entrada en el régimen definitivo en 2026, el MACF introduce nuevas responsabilidades para los importadores europeos de mercancías industriales afectadas.
Identificar los productos sujetos a la regulación, seguir los volúmenes importados y recopilar la información correcta de los fabricantes se convierten en etapas esenciales para preparar las obligaciones de 2027.
La elección de un proveedor ya no debe basarse únicamente en sus capacidades industriales, sus precios y su calidad de fabricación. Su transparencia y su capacidad para transmitir datos fiables se convierten también en criterios importantes.
¿Está pensando en desarrollar sus compras industriales en Asia?
Diex International le acompaña en la búsqueda y evaluación de proveedores adaptados a su proyecto.
Estudie la viabilidad de su proyecto de abastecimiento.
Preguntas frecuentes
¿El MACF afecta a todas las importaciones desde China?
No. Se aplica únicamente a las mercancías cubiertas por la regulación, según su clasificación aduanera. El país de origen no basta para determinar su aplicación.
¿Una empresa que importa menos de 50 toneladas debe comprar certificados?
Las mercancías que se benefician de la exención anual de 50 toneladas no están sujetas a las obligaciones MACF mientras no se supere este umbral. La electricidad y el hidrógeno constituyen excepciones.
¿Cuándo hay que declarar las emisiones de las importaciones de 2026?
Para los declarantes afectados, la primera declaración anual debe presentarse a más tardar el 30 de septiembre de 2027, con la restitución de los certificados correspondientes.