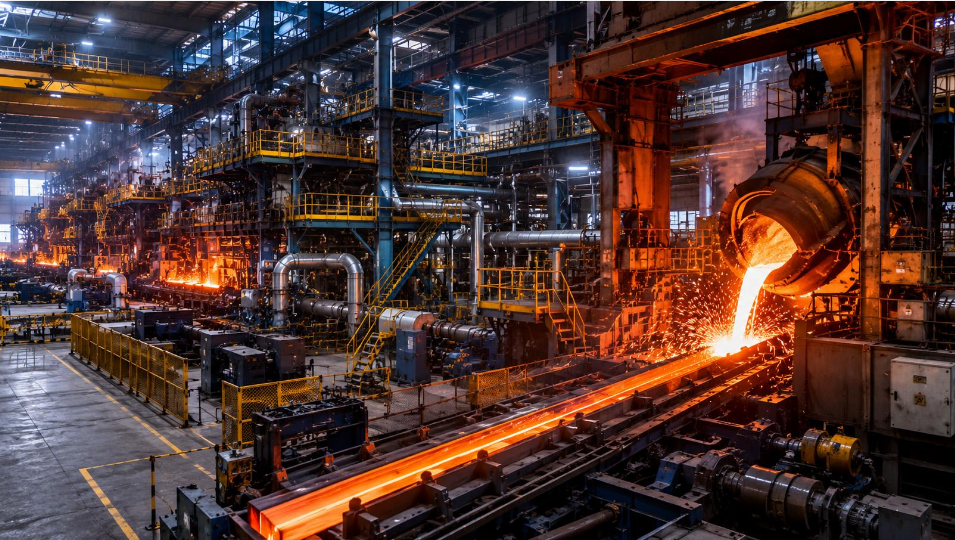
自2026年1月1日起,碳边境调节机制(MACF),英文简称CBAM,已进入最终实施阶段。
这项欧盟法规涉及从欧盟以外国家进口的某些商品,特别是钢铁、铝和水泥。
对于相关企业而言,这带来了在碳排放监测与申报方面的新义务,以及从2027年起购买证书的要求。
哪些产品受到影响?50吨门槛如何运作?进口商应提前做好哪些准备?
什么是MACF/CBAM?
碳边境调节机制旨在对相关进口产品施加与受欧盟排放交易体系(EU ETS)约束的欧洲生产商所承担的相当碳成本。
其目标是限制“碳泄漏”风险。当企业将生产转移至环境约束较宽松的国家,或进口产品替代了在更严格监管条件下制造的欧洲产品时,就会出现这种现象。
因此,MACF会考虑某些商品制造过程中产生的温室气体排放。
与传统的关税不同,MACF并非自动适用于所有进口产品。其适用范围取决于产品类型及其海关归类。
2026年涉及哪些进口产品?
MACF目前涵盖属于六个行业的某些商品:
钢铁:钢铁产品及某些加工制品。
铝:原铝及某些衍生产品。
水泥:多个类别的水泥。
化肥:某些化肥及相关产品。
氢。
电力。
注意:并非所有含有这些材料的产品都自动受到约束。
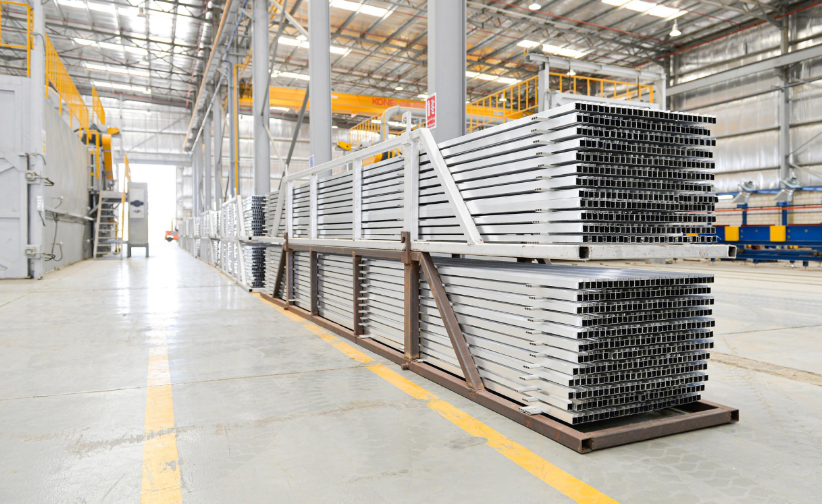
例如,带有金属结构的家具不一定受MACF约束。然而,某些铝型材或钢制品可能属于该法规的适用范围。
决定性标准是用于在进口时识别商品的综合商品名称代码(CN)。
因此,在下订单之前,进口商必须核实其产品的海关代码是否属于法规所涵盖的范围。
MACF最终制度带来的变化
2023年10月至2025年12月期间,MACF按过渡制度运行,主要侧重于申报与进口商品相关的排放。
自2026年1月起,最终制度为相关企业引入了新的义务。
50吨年度门槛
法规规定,对于受MACF约束商品的累计净质量不超过每自然年50吨的进口商,可享受豁免。
该门槛按企业受此规则约束的全部进口量计算,而非按订单逐笔计算。
但存在两个例外:电力和氢不享受此豁免。
因此,多次下小订单的企业必须密切关注其进口量。如果年度总量超过50吨受该机制覆盖的商品,则必须遵守最终制度规定的义务。
授权MACF申报人身份
受该机制约束的企业必须拥有授权MACF申报人身份,或根据自身情况,委托拥有该授权的间接海关代表。
该身份由相关成员国的主管当局颁发。
这一程序对于继续进口属于最终制度范围内的商品至关重要。
2027年的首批截止日期
MACF证书将从2027年2月起开始销售,包括用于覆盖2026年进口商品的排放。
首批相关申报人必须最迟于2027年9月30日提交年度申报并交还相应证书。
该申报将特别涉及进口数量、产品中的隐含排放以及法规规定的调整。
对进口成本有何影响?
MACF可能给相关进口商带来额外支出。
与关税不同,其成本并不直接取决于商品价值。它主要基于制造过程中产生的碳排放以及MACF证书的价格。
计算中涉及多个因素:
进口数量;
与制造相关的排放;
MACF证书的价格;
与授予欧洲生产商的免费配额相关的调整;
生产国可能已支付的碳价。
证书价格与欧洲碳市场上的配额价格挂钩。对于2026年进口相关的排放,参考价格按季度平均值计算。
因此,不存在适用于所有进口的统一MACF税率。
两家提供类似产品的制造商实际上可能呈现截然不同的排放水平,从而导致不同的MACF成本。
为了正确评估订单的盈利能力,将这一监管成本纳入进口总成本变得至关重要。
这一分析还应与商业条件的比较同步进行。我们关于主要国际贸易术语的文章解释了如何区分EXW、FOB、CIF或DAP报价中规定的费用和责任。
应向亚洲供应商索取哪些信息?
对于任何属于MACF范围的商品,进口商必须能够从其供应商处获取监测和申报排放所需的信息。
进口商尤其应核实:
1. 制造商和生产场所的身份。 贸易公司可能销售由另一家企业生产的产品。因此,准确识别生产来源的工厂和工业设施非常重要。
2. 海关归类。 CN代码用于确定商品是否属于MACF的适用范围。
3. 预计数量。 必须跟踪商品的净重,以监控是否遵守50吨的年度门槛。
4. 隐含排放。 根据适用规则,申报可依据欧盟委员会发布的默认值或经核实的实际数据。
5. 已支付碳价的证明。 这些可能是享受该机制规定的扣减所必需的。
注意:供应商仅声明其生产为“低碳”并不构成充分证据。
因此,提供可靠且可追溯信息的能力成为选择工业合作伙伴的额外标准。
要了解为什么必须知道所进口产品的实际制造商,请参阅我们关于工厂与贸易公司的对比。
具体示例:从中国进口铝型材
假设一家法国公司从中国制造商进口铝型材。
该公司计划在2026年购买65吨商品。
如果铝型材的海关代码属于MACF范围,且不适用其他豁免,则其年度进口量超过监管门槛。
此时,该公司必须:
拥有所需的申报人身份;
准确识别生产铝型材的工厂;
收集计算排放所需的数据;
准备年度申报;
提前规划2027年购买MACF证书。
反之,如果进口商品的海关代码不在该机制涵盖范围内,仅其铝成分并不足以使其受MACF约束。
这个例子说明了在评估进口的监管成本之前核实海关归类的重要性。
此处并非实际成本计算:实际成本将取决于申报的排放及适用的各项调整。
如何为2027年的进口做好准备?
相关企业最好在准备订单时就提前应对这些新义务。
五项优先行动:
1. 识别受影响的产品。
核实每个进口料号的海关代码,以确定其是否属于MACF范围。
2. 跟踪年度进口量。
集中管理进口数量,以监控是否遵守50吨的监管门槛。
3. 明确责任。
确定谁作为进口商、MACF申报人或间接海关代表参与。
4. 从工厂收集数据。
提前与制造商就工业设施、产生的排放及所需证明文件进行沟通。
5. 准备2027年的截止日期。
将申报和证书购买纳入企业的行政和财务跟踪中。
这些步骤补充了工业采购的常规环节,但不替代其他必要的检查。
例如,发货前质量检验可以验证所生产产品的合规性。而MACF主要针对商品中的隐含排放及相关的申报义务。
结论:从采购准备阶段就提前应对MACF
随着2026年进入最终制度,MACF为相关工业商品的欧洲进口商引入了新的责任。
识别受法规约束的产品、跟踪进口量并从制造商处收集正确信息成为准备2027年义务的关键步骤。
因此,选择供应商不再仅仅基于其工业能力、价格和制造质量。其透明度及提供可靠数据的能力也成为重要标准。
您是否计划在亚洲发展工业采购?
Diex International 协助您寻找和评估适合您项目的供应商。
常见问题
MACF是否涉及所有来自中国的进口?
不是。它仅适用于法规涵盖的商品,具体取决于其海关归类。原产国不足以确定其适用性。
进口量低于50吨的企业是否需要购买证书?
享受50吨年度豁免的商品,只要未超过该门槛,就不受MACF义务约束。电力和氢属于例外。
2026年进口的排放何时需要申报?
对于相关申报人,首次年度申报必须最迟于2027年9月30日提交,并交还相应证书。