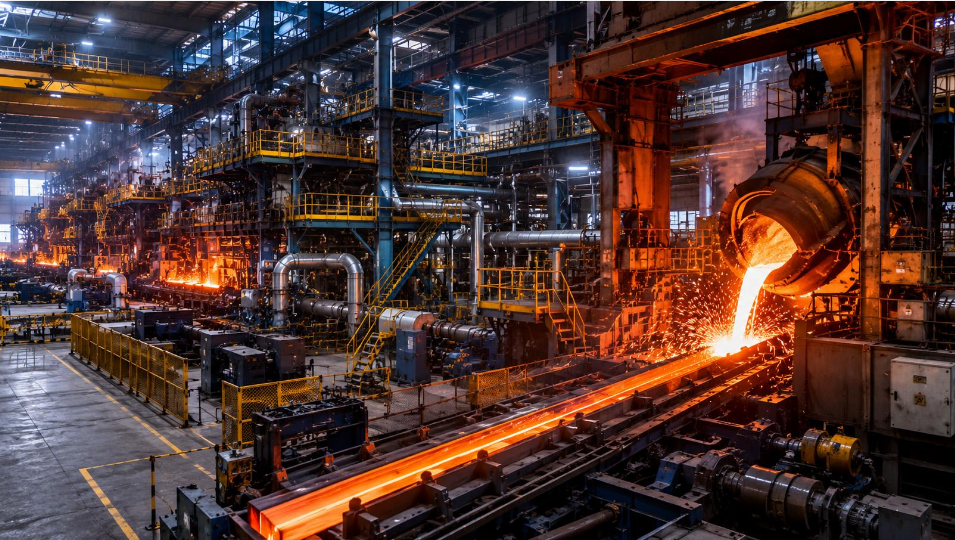
Depuis le 1er janvier 2026, le mécanisme d’ajustement carbone aux frontières (MACF), appelé CBAM en anglais, est entré dans son régime définitif.
Cette réglementation européenne concerne certaines marchandises importées depuis des pays situés hors de l’Union européenne, notamment l’acier, l’aluminium et le ciment.
Pour les entreprises concernées, elle entraîne de nouvelles obligations en matière de suivi et de déclaration des émissions carbone, et d’achat de certificats à partir de 2027.
Quels produits sont concernés ? Comment fonctionne le seuil de 50 tonnes ? Et quelles démarches les importateurs doivent-ils anticiper ?
Qu’est-ce que le MACF/CBAM ?
Le mécanisme d’ajustement carbone aux frontières vise à appliquer aux importations concernées un coût carbone comparable à celui supporté par les producteurs européens soumis au système d’échange de quotas d’émission (SEQE-UE).
Son objectif est de limiter les risques de « fuite de carbone ». Ce phénomène se produit lorsque des entreprises délocalisent leur production vers des pays appliquant des contraintes environnementales moins strictes, ou lorsque des importations remplacent des produits fabriqués en Europe dans des conditions réglementaires plus exigeantes.
Le MACF prend ainsi en compte les émissions de gaz à effet de serre générées lors de la fabrication de certaines marchandises.
Contrairement à une taxe douanière classique, le MACF ne s’applique pas automatiquement à toutes les importations. Son champ d’application dépend du type de produit et de son classement douanier.
Quels produits importés sont concernés en 2026 ?
Le MACF couvre actuellement certaines marchandises appartenant à six secteurs :
Fer et acier : produits sidérurgiques et certains articles transformés.
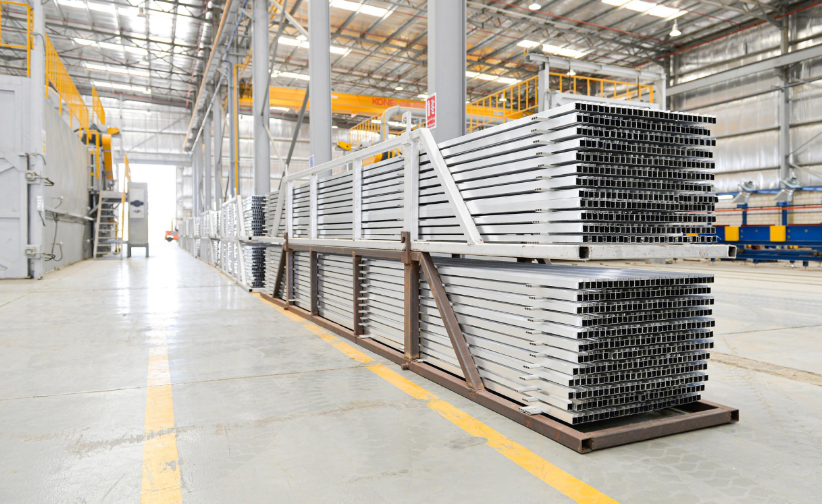
Aluminium : aluminium brut et certains produits dérivés.
Ciment : plusieurs catégories de ciment.
Engrais : certains engrais et produits associés.
Hydrogène.
Électricité.
Attention : tous les produits contenant ces matières ne sont pas automatiquement concernés.
Par exemple, un meuble comportant une structure métallique n'est pas nécessairement soumis au MACF. En revanche, certains profilés en aluminium ou articles en acier peuvent entrer dans le champ d'application de la réglementation.
Le critère déterminant est le code de la nomenclature combinée (NC) utilisé pour identifier la marchandise à l’importation.
Avant de passer commande, l'importateur doit donc vérifier si le code douanier de son produit figure parmi ceux visés par la réglementation.
Ce qui change avec le régime définitif du MACF
Entre octobre 2023 et décembre 2025, le MACF a fonctionné selon un régime transitoire, principalement consacré à la déclaration des émissions associées aux marchandises importées.
Depuis janvier 2026, le régime définitif introduit de nouvelles obligations pour les entreprises concernées.
Le seuil annuel de 50 tonnes
La réglementation prévoit une exemption pour les importateurs dont la masse nette cumulée de marchandises MACF concernées ne dépasse pas 50 tonnes par année civile.
Ce seuil s’apprécie sur l’ensemble des importations de l’entreprise concernées par cette règle, et non commande par commande.
Il existe toutefois deux exceptions : l’électricité et l’hydrogène ne bénéficient pas de cette exemption.
Une entreprise qui passe plusieurs petites commandes doit donc suivre attentivement ses volumes d'importation. Si le total annuel dépasse 50 tonnes de marchandises couvertes par le dispositif, elle doit se conformer aux obligations prévues par le régime définitif.
Le statut de déclarant MACF autorisé
Les entreprises soumises au dispositif doivent disposer du statut de déclarant MACF autorisé, ou, selon leur situation, faire appel à un représentant en douane indirect disposant de cette autorisation.
Le statut est délivré par l’autorité compétente de l’État membre concerné.
Cette démarche est indispensable pour pouvoir poursuivre les importations entrant dans le champ du régime définitif.
Les premières échéances en 2027
Les certificats MACF seront commercialisés à partir de février 2027, y compris pour couvrir les émissions des marchandises importées en 2026.
Les premiers déclarants concernés devront déposer leur déclaration annuelle et restituer les certificats correspondants au plus tard le 30 septembre 2027.
Cette déclaration portera notamment sur les quantités importées, les émissions incorporées dans les produits et les ajustements prévus par la réglementation.
Quel impact sur le coût des importations ?
Le MACF peut entraîner des dépenses supplémentaires pour les importateurs concernés.
Contrairement aux droits de douane, son coût ne dépend pas directement de la valeur des marchandises. Il repose principalement sur les émissions carbone générées lors de leur fabrication et le prix des certificats MACF.
Plusieurs facteurs entrent dans le calcul :
Les quantités importées ;
Les émissions associées à leur fabrication ;
Le prix des certificats MACF ;
Les ajustements liés aux quotas gratuits accordés aux producteurs européens ;
Le prix du carbone éventuellement déjà acquitté dans le pays de production.
Le prix des certificats est lié à celui des quotas sur le marché européen du carbone. Pour les émissions associées aux importations de 2026, la référence est calculée sur la base d'une moyenne trimestrielle.
Il n'existe donc pas de taux MACF unique applicable à toutes les importations.
Deux fabricants proposant des produits comparables peuvent en effet présenter des niveaux d'émissions très différents, et donc entraîner des coûts MACF différents.
Pour évaluer correctement la rentabilité d'une commande, il devient essentiel d'intégrer ce coût réglementaire au coût global de l'importation.
Cette analyse doit également être menée en parallèle de la comparaison des conditions commerciales. Notre article sur les principaux Incoterms explique comment distinguer les frais et responsabilités prévus dans les offres EXW, FOB, CIF ou DAP.
Quelles informations demander à ses fournisseurs en Asie ?
Pour toute marchandise entrant dans le champ du MACF, l'importateur doit pouvoir obtenir auprès de son fournisseur les informations nécessaires au suivi et à la déclaration des émissions.
L’importateur doit notamment vérifier :
1. L’identité du fabricant et du site de production. Une société commerciale peut vendre des produits fabriqués par une autre entreprise. Il est donc important d'identifier précisément l'usine et l'installation industrielle à l'origine de la production.
2. Le classement douanier. Le code NC permet de déterminer si la marchandise entre dans le champ d'application du MACF.
3. Les quantités prévues. Le poids net des marchandises doit être suivi afin de contrôler le respect du seuil annuel de 50 tonnes.
4. Les émissions incorporées. Selon les règles applicables, les déclarations peuvent s'appuyer sur les valeurs par défaut publiées par la Commission européenne ou sur des données réelles vérifiées.
5. Les justificatifs d’un prix carbone déjà acquitté. Ils peuvent être nécessaires pour bénéficier des déductions prévues par le dispositif.
Attention: une simple déclaration du fournisseur affirmant que sa production est « bas carbone » ne constitue pas une preuve suffisante.
La capacité à fournir des informations fiables et traçables devient donc un critère supplémentaire dans la sélection des partenaires industriels.
Pour comprendre pourquoi il est important de connaître le fabricant réel des produits que l'on importe, consultez notre comparaison entre usine et société de trading.
Exemple concret : importer des profilés en aluminium depuis la Chine
Prenons le cas fictif d’une entreprise française qui importe des profilés en aluminium auprès d’un fabricant chinois.
Elle prévoit d’acheter 65 tonnes de marchandises en 2026.
Si les codes douaniers des profilés relèvent du MACF et qu’aucune autre exemption ne s’applique, son volume annuel dépasse le seuil réglementaire.
L'entreprise doit alors :
Disposer du statut de déclarant requis ;
Identifier précisément l'usine qui fabrique les profilés ;
Collecter les données nécessaires au calcul des émissions ;
Préparer sa déclaration annuelle ;
Anticiper l'achat des certificats MACF en 2027.
À l'inverse, si les codes douaniers des marchandises importées ne figurent pas parmi ceux couverts par le dispositif, leur composition en aluminium ne suffit pas à les soumettre au MACF.
Cet exemple illustre l'importance de vérifier le classement douanier avant d'évaluer le coût réglementaire d'une importation.
Il ne s'agit pas ici d'un calcul de coût réel : celui-ci dépendrait notamment des émissions déclarées et des différents ajustements applicables.
Comment préparer ses importations pour 2027 ?
Les entreprises concernées ont tout intérêt à anticiper ces nouvelles obligations dès la préparation de leurs commandes.
Cinq actions sont prioritaires :
1. Identifier les produits concernés.
Vérifier les codes douaniers de chaque référence importée afin de déterminer si elle entre dans le champ du MACF.
2. Suivre les volumes annuels.
Centraliser les quantités importées pour contrôler le respect du seuil réglementaire de 50 tonnes.
3. Clarifier les responsabilités.
Déterminer qui intervient en qualité d'importateur, de déclarant MACF ou de représentant en douane indirect.
4. Collecter les données auprès des usines.
Anticiper les échanges avec les fabricants concernant leurs installations industrielles, les émissions générées et les justificatifs nécessaires.
5. Préparer les échéances de 2027.
Intégrer les déclarations et l'achat des certificats dans le suivi administratif et financier de l'entreprise.
Ces démarches viennent compléter les étapes habituelles du sourcing industriel, sans remplacer les autres contrôles nécessaires.
Les inspections qualité avant expédition, par exemple, permettent de vérifier la conformité des produits fabriqués. Le MACF porte quant à lui principalement sur les émissions incorporées dans les marchandises et les obligations déclaratives associées.
Conclusion : anticiper le MACF dès la préparation des achats
Avec son entrée dans le régime définitif en 2026, le MACF introduit de nouvelles responsabilités pour les importateurs européens de marchandises industrielles concernées.
Identifier les produits soumis à la réglementation, suivre les volumes importés et collecter les bonnes informations auprès des fabricants deviennent des étapes essentielles pour préparer les obligations de 2027.
Le choix d'un fournisseur ne doit donc plus reposer uniquement sur ses capacités industrielles, ses prix et sa qualité de fabrication. Sa transparence et sa capacité à transmettre des données fiables deviennent également des critères importants.
Vous envisagez de développer vos achats industriels en Asie ?
Diex International vous accompagne dans la recherche et l’évaluation de fournisseurs adaptés à votre projet.
Étudiez la faisabilité de votre projet de sourcing.
Questions fréquentes
Le MACF concerne-t-il toutes les importations depuis la Chine ?
Non. Il s’applique uniquement aux marchandises couvertes par la réglementation, selon leur classement douanier. Le pays d’origine ne suffit pas à déterminer son application.
Une entreprise important moins de 50 tonnes doit-elle acheter des certificats ?
Les marchandises bénéficiant de l’exemption annuelle de 50 tonnes ne sont pas soumises aux obligations MACF tant que ce seuil n’est pas dépassé. L’électricité et l’hydrogène constituent des exceptions.
Quand faut-il déclarer les émissions des importations de 2026 ?
Pour les déclarants concernés, la première déclaration annuelle doit être déposée au plus tard le 30 septembre 2027, avec la restitution des certificats correspondants.