Seit dem 1. Januar 2026 gilt der Mechanismus für den Kohlenstoffgrenzausgleich (CBAM, französisch MACF) in seiner endgültigen Fassung.
Diese EU-Verordnung betrifft bestimmte Waren, die aus Drittländern in die Europäische Union eingeführt werden, insbesondere Stahl, Aluminium und Zement.
Für die betroffenen Unternehmen bringt sie neue Pflichten zur Überwachung und Meldung von Kohlenstoffemissionen sowie ab 2027 den Erwerb von Zertifikaten mit sich.
Welche Produkte sind betroffen? Wie funktioniert die 50-Tonnen-Schwelle? Und welche Schritte müssen Importeure vorbereiten?
Was ist der CBAM/MACF?
Der Mechanismus für den Kohlenstoffgrenzausgleich soll auf betroffene Importe Kosten für Kohlenstoff anwenden, die mit denen vergleichbar sind, die europäische Hersteller im Rahmen des EU-Emissionshandelssystems (EU-EHS) tragen.
Sein Ziel ist es, das Risiko der „Carbon Leakage“ zu begrenzen. Dieses Phänomen tritt auf, wenn Unternehmen ihre Produktion in Länder mit weniger strengen Umweltauflagen verlagern oder wenn Importe Produkte ersetzen, die in Europa unter strengeren regulatorischen Bedingungen hergestellt werden.
Der CBAM berücksichtigt daher die Treibhausgasemissionen, die bei der Herstellung bestimmter Waren entstehen.
Im Gegensatz zu einer klassischen Zollabgabe gilt der CBAM nicht automatisch für alle Importe. Sein Anwendungsbereich hängt von der Art des Produkts und seiner zolltariflichen Einordnung ab.
Welche importierten Produkte sind 2026 betroffen?
Der CBAM deckt derzeit bestimmte Waren aus sechs Sektoren ab:
Eisen und Stahl: Stahlerzeugnisse und bestimmte weiterverarbeitete Artikel.
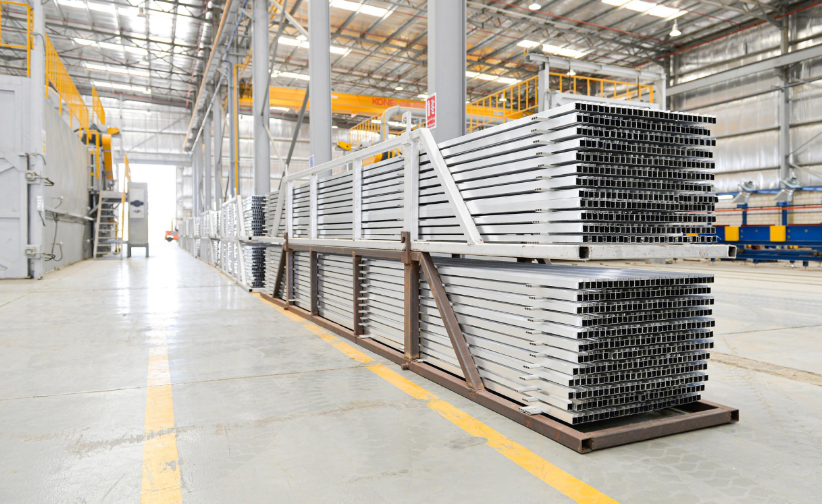
Aluminium: Rohaluminium und bestimmte Folgeprodukte.
Zement: mehrere Zementkategorien.
Düngemittel: bestimmte Düngemittel und zugehörige Produkte.
Wasserstoff.
Elektrizität.
Achtung: Nicht alle Produkte, die diese Materialien enthalten, sind automatisch betroffen.
Beispielsweise unterliegt ein Möbelstück mit Metallgestell nicht zwangsläufig dem CBAM. Bestimmte Aluminiumprofile oder Stahlartikel können jedoch in den Anwendungsbereich der Verordnung fallen.
Das entscheidende Kriterium ist der Code der Kombinierten Nomenklatur (KN), der zur Identifizierung der Ware bei der Einfuhr verwendet wird.
Vor der Auftragserteilung muss der Importeur daher prüfen, ob der Zollcode seines Produkts zu den von der Verordnung erfassten Codes gehört.
Was ändert sich mit dem endgültigen CBAM-Regime?
Zwischen Oktober 2023 und Dezember 2025 galt für den CBAM eine Übergangsregelung, die sich hauptsächlich auf die Meldung der mit importierten Waren verbundenen Emissionen konzentrierte.
Seit Januar 2026 führt das endgültige Regime neue Pflichten für die betroffenen Unternehmen ein.
Die jährliche 50-Tonnen-Schwelle
Die Verordnung sieht eine Befreiung für Importeure vor, deren kumulierte Nettomasse der betroffenen CBAM-Waren 50 Tonnen pro Kalenderjahr nicht überschreitet.
Diese Schwelle gilt für alle Einfuhren des betreffenden Unternehmens, die unter diese Regel fallen, und nicht pro Bestellung.
Es gibt jedoch zwei Ausnahmen: Elektrizität und Wasserstoff fallen nicht unter diese Befreiung.
Ein Unternehmen, das mehrere kleine Bestellungen aufgibt, muss daher seine Importmengen genau verfolgen. Wenn die Jahresmenge 50 Tonnen der vom System erfassten Waren überschreitet, muss es die im endgültigen Regime vorgesehenen Pflichten erfüllen.
Der Status des zugelassenen CBAM-Anmelders
Unternehmen, die dem System unterliegen, müssen den Status eines zugelassenen CBAM-Anmelders besitzen oder je nach Situation einen indirekten Zollvertreter mit dieser Zulassung beauftragen.
Der Status wird von der zuständigen Behörde des betreffenden Mitgliedstaats erteilt.
Dieser Schritt ist unerlässlich, um Einfuhren fortzusetzen, die unter das endgültige Regime fallen.
Die ersten Fristen 2027
CBAM-Zertifikate werden ab Februar 2027 verkauft, auch zur Deckung der Emissionen von 2026 importierten Waren.
Die ersten betroffenen Anmelder müssen ihre Jahreserklärung abgeben und die entsprechenden Zertifikate spätestens bis zum 30. September 2027 zurückgeben.
Diese Erklärung betrifft insbesondere die eingeführten Mengen, die in den Produkten enthaltenen Emissionen und die nach der Verordnung vorgesehenen Anpassungen.
Welche Auswirkungen hat dies auf die Importkosten?
Der CBAM kann für die betroffenen Importeure zusätzliche Kosten verursachen.
Im Gegensatz zu Zöllen hängen seine Kosten nicht direkt vom Wert der Waren ab. Sie beruhen hauptsächlich auf den bei ihrer Herstellung entstehenden Kohlenstoffemissionen und dem Preis der CBAM-Zertifikate.
Mehrere Faktoren fließen in die Berechnung ein:
Die importierten Mengen;
Die mit ihrer Herstellung verbundenen Emissionen;
Der Preis der CBAM-Zertifikate;
Anpassungen im Zusammenhang mit den kostenlosen Zuteilungen für europäische Hersteller;
Der gegebenenfalls bereits im Herstellungsland gezahlte Kohlenstoffpreis.
Der Preis der Zertifikate ist an den Preis der Zertifikate auf dem europäischen Kohlenstoffmarkt gekoppelt. Für die mit den Einfuhren von 2026 verbundenen Emissionen wird die Referenz auf Basis eines vierteljährlichen Durchschnitts berechnet.
Es gibt daher keinen einheitlichen CBAM-Satz, der auf alle Importe anwendbar ist.
Zwei Hersteller, die vergleichbare Produkte anbieten, können tatsächlich sehr unterschiedliche Emissionsniveaus aufweisen und somit unterschiedliche CBAM-Kosten verursachen.
Um die Rentabilität einer Bestellung richtig zu bewerten, wird es unerlässlich, diese regulatorischen Kosten in die Gesamtimportkosten einzubeziehen.
Diese Analyse sollte auch parallel zum Vergleich der Handelsbedingungen durchgeführt werden. Unser Artikel über die wichtigsten Incoterms erklärt, wie man die in Angeboten EXW, FOB, CIF oder DAP vorgesehenen Kosten und Verantwortlichkeiten unterscheidet.
Welche Informationen sollten von asiatischen Lieferanten angefordert werden?
Für jede Ware, die in den CBAM-Anwendungsbereich fällt, muss der Importeur die für die Überwachung und Meldung der Emissionen erforderlichen Informationen von seinem Lieferanten erhalten können.
Der Importeur muss insbesondere prüfen:
1. Die Identität des Herstellers und des Produktionsstandorts. Eine Handelsgesellschaft kann Produkte verkaufen, die von einem anderen Unternehmen hergestellt wurden. Daher ist es wichtig, das Werk und die industrielle Anlage, in der die Produktion erfolgt, genau zu identifizieren.
2. Die zolltarifliche Einordnung. Der KN-Code ermöglicht festzustellen, ob die Ware in den Anwendungsbereich des CBAM fällt.
3. Die geplanten Mengen. Das Nettogewicht der Waren muss verfolgt werden, um die Einhaltung der jährlichen 50-Tonnen-Schwelle zu überwachen.
4. Die eingebetteten Emissionen. Je nach den geltenden Regeln können die Erklärungen auf den von der Europäischen Kommission veröffentlichten Standardwerten oder auf verifizierten tatsächlichen Daten beruhen.
5. Nachweise über einen bereits gezahlten Kohlenstoffpreis. Diese können erforderlich sein, um die vom System vorgesehenen Abzüge zu erhalten.
Achtung: Eine bloße Erklärung des Lieferanten, dass seine Produktion „kohlenstoffarm“ sei, stellt keinen ausreichenden Nachweis dar.
Die Fähigkeit, zuverlässige und nachverfolgbare Informationen bereitzustellen, wird somit zu einem zusätzlichen Kriterium bei der Auswahl industrieller Partner.
Um zu verstehen, warum es wichtig ist, den tatsächlichen Hersteller der importierten Produkte zu kennen, lesen Sie unseren Vergleich zwischen Fabrik und Handelsgesellschaft.
Konkretes Beispiel: Import von Aluminiumprofilen aus China
Nehmen wir den fiktiven Fall eines französischen Unternehmens, das Aluminiumprofile von einem chinesischen Hersteller importiert.
Es plant, 65 Tonnen Waren im Jahr 2026 zu kaufen.
Wenn die Zollcodes der Profile unter den CBAM fallen und keine andere Befreiung gilt, überschreitet sein Jahresvolumen die regulatorische Schwelle.
Das Unternehmen muss dann:
Den erforderlichen Anmelderstatus besitzen;
Das Werk, das die Profile herstellt, genau identifizieren;
Die für die Berechnung der Emissionen erforderlichen Daten sammeln;
Seine Jahreserklärung vorbereiten;
Den Kauf der CBAM-Zertifikate im Jahr 2027 im Voraus planen.
Umgekehrt reicht die Aluminiumzusammensetzung nicht aus, um Waren dem CBAM zu unterwerfen, wenn ihre Zollcodes nicht zu den vom System erfassten gehören.
Dieses Beispiel zeigt, wie wichtig es ist, die zolltarifliche Einordnung zu prüfen, bevor die regulatorischen Kosten einer Einfuhr bewertet werden.
Es handelt sich hier nicht um eine reale Kostenberechnung: Diese würde insbesondere von den erklärten Emissionen und den verschiedenen anwendbaren Anpassungen abhängen.
Wie können Importe für 2027 vorbereitet werden?
Betroffene Unternehmen sollten diese neuen Pflichten bereits bei der Vorbereitung ihrer Bestellungen antizipieren.
Fünf Maßnahmen haben Priorität:
1. Betroffene Produkte identifizieren.
Überprüfen Sie die Zollcodes jeder importierten Referenz, um festzustellen, ob sie in den CBAM-Anwendungsbereich fällt.
2. Jahresmengen verfolgen.
Zentralisieren Sie die importierten Mengen, um die Einhaltung der regulatorischen 50-Tonnen-Schwelle zu überwachen.
3. Verantwortlichkeiten klären.
Stellen Sie fest, wer als Importeur, CBAM-Anmelder oder indirekter Zollvertreter auftritt.
4. Daten bei den Werken sammeln.
Bereiten Sie den Austausch mit den betroffenen Herstellern über ihre industriellen Anlagen, die entstehenden Emissionen und die erforderlichen Nachweise vor.
5. Die Fristen 2027 vorbereiten.
Integrieren Sie die Erklärungen und den Kauf der Zertifikate in die administrative und finanzielle Überwachung des Unternehmens.
Diese Schritte ergänzen die üblichen Phasen des industriellen Sourcings, ohne andere notwendige Kontrollen zu ersetzen.
Die Qualitätsprüfungen vor dem Versand beispielsweise ermöglichen die Überprüfung der Konformität der hergestellten Produkte. Der CBAM betrifft hingegen hauptsächlich die in den Waren enthaltenen Emissionen und die damit verbundenen Erklärungspflichten.
Fazit: CBAM bereits bei der Einkaufsvorbereitung antizipieren
Mit seinem Übergang in das endgültige Regime im Jahr 2026 führt der CBAM neue Verantwortlichkeiten für europäische Importeure betroffener industrieller Waren ein.
Betroffene Produkte identifizieren, importierte Mengen verfolgen und die richtigen Informationen bei den Herstellern sammeln werden zu wesentlichen Schritten, um die Pflichten von 2027 vorzubereiten.
Die Wahl eines Lieferanten sollte daher nicht mehr nur auf seinen industriellen Kapazitäten, seinen Preisen und seiner Fertigungsqualität beruhen. Seine Transparenz und seine Fähigkeit, zuverlässige Daten zu übermitteln, werden ebenfalls zu wichtigen Kriterien.
Sie erwägen, Ihre industriellen Einkäufe in Asien auszubauen?
Diex International begleitet Sie bei der Suche und Bewertung von Lieferanten, die zu Ihrem Projekt passen.
Prüfen Sie die Machbarkeit Ihres Sourcing-Projekts.
Häufig gestellte Fragen
Betrifft der CBAM alle Importe aus China?
Nein. Er gilt nur für Waren, die von der Verordnung erfasst werden, je nach ihrer zolltariflichen Einordnung. Das Ursprungsland allein reicht nicht aus, um seine Anwendung zu bestimmen.
Muss ein Unternehmen, das weniger als 50 Tonnen importiert, Zertifikate kaufen?
Waren, die von der jährlichen 50-Tonnen-Befreiung profitieren, unterliegen nicht den CBAM-Pflichten, solange diese Schwelle nicht überschritten wird. Elektrizität und Wasserstoff bilden Ausnahmen.
Wann müssen die Emissionen der Importe von 2026 gemeldet werden?
Für die betroffenen Anmelder muss die erste Jahreserklärung spätestens am 30. September 2027 eingereicht werden, zusammen mit der Rückgabe der entsprechenden Zertifikate.